本周,存储现货市场需求急冻,价格继续下探,却未能有效带动交易量,市场几乎迎来年内最冷清的交易行情,渠道买家情绪低迷。
在SSD市场,前期价格上涨带动渠道积极备货,如今终端需求疲软,渠道及模组厂库存去化压力逐渐显现,市场议价权已转向买方。
资源端NAND现货同样承压,终端制造商缩减订单,部分手握库存的模组厂加快出货,进一步放大价格跌势。据机构数据,NAND闪存现货价格一个月内下跌约2成。
相比之下,内存市场表现相对分化。DDR5价格趋于稳定,DDR4则继续承压,但整体买气疲弱,渠道备货意愿较低,市场观望情绪浓厚,现阶段仍以消化库存为主。
进入11月下旬,Q4已过半,随着不同存储产品线的盈利表现进一步分化,业内对后市走势也给出了不同预期。
美国银行预计,2027年第一季度消费级NAND合约价格或将下跌5%至10%。另有机构下调2027年NAND价格预期,认为随着供应增长加快、消费电子需求疲软,NAND市场可能在2027年转向供过于求。
相比之下,DRAM市场供需仍然偏紧。美国银行渠道调研显示,三季度多数DRAM产品均价环比上涨20%至30%,预计四季度常规DRAM价格仍将上涨10%至15%,部分厂商已开始采取惜售策略。
NAND价格承压,DRAM却仍维持供需紧张,存储市场的分化正在加剧。不过,现货市场的降温,是否意味着这一轮存储涨价周期已经接近尾声?
从需求端来看,AI基础设施投资仍具备较强韧性。英伟达供应链采购承诺增至3900亿美元,云行业积压订单高达2.5万亿美元,多年期内存采购也进一步提升了存储供应链的订单能见度。尽管英伟达表示将不再向中国销售H200芯片,但整体增长预期暂未受到明显影响。
另一方面,三星电子与苹果正敲定为期4至5年的DRAM长期协议,预计明年上半年启动。协议拟设定最低供应量,价格随市场调整,有望保障苹果未来数年的部分DRAM需求,提升原厂订单能见度,并为DRAM价格提供支撑。
因此,判断存储周期是否见顶,不能仅凭短期现货价格波动下结论,还需要结合合约价格走势、原厂供货策略以及下游实际需求综合判断。
闪德资讯认为,当前SSD、内存现货市场的降价出货,表面上是渠道及模组厂为了加快库存周转、缓解资金压力,但背后也反映出市场对后市价格的预期正在发生变化。
随着高价持续时间拉长,下游采购意愿减弱,渠道备货趋于谨慎,部分持货方开始通过让价加快出货,而买方则更倾向于等待价格进一步调整。买卖双方的心态变化,正在逐渐影响现货市场的价格走势。
后续现货市场能否企稳,不仅要看原厂是否继续控货、挺价,更要看渠道库存能否有效消化,以及终端需求能否恢复。归根结底,价格能否能持续高位,最终仍取决于下游市场的实际承接能力。
SSD固态市场
本周SSD现货市场价格小幅下跌,核心变量NAND Flash正在走弱。前期高价库存尚未得到有效消化,部分客户选择延后订单,等待上游资源价格进一步明朗。
短期来看,消费级及部分行业SSD仍面临调整压力,保持合理流水,谨慎等待市场方向进一步明朗。
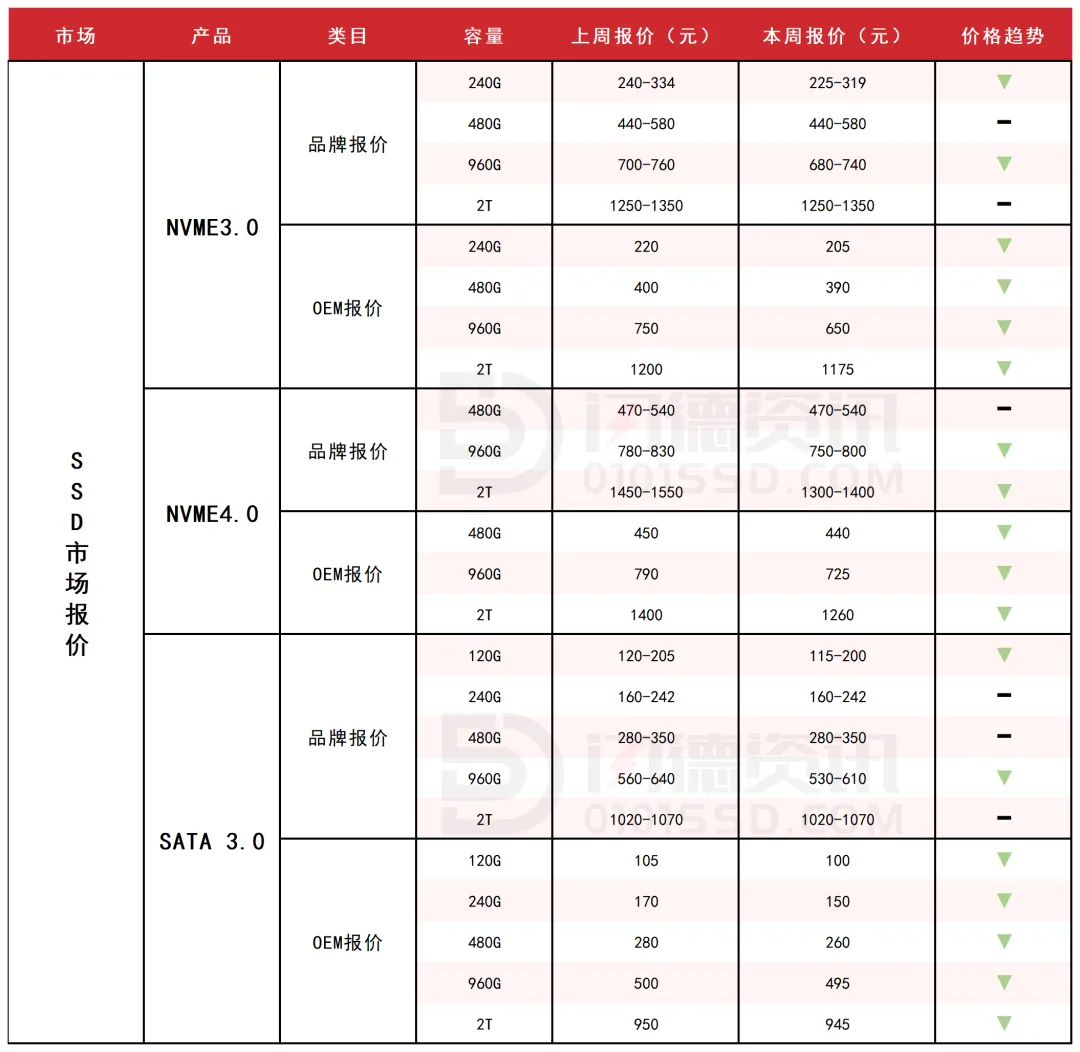
本周NVME3.0大致报价,除480G、2T容量不变,其它容量呈下跌趋势,跌幅区间在3%-6%左右。
本周NVME4.0大致报价,除480G容量不变,其它容量呈下跌态势,跌幅区间在4%-10%左右。
本周SATA3.0大致报价,除120G下跌4%、960G下跌5%,其它容量保持不变。
DRAM内存市场
本周DRAM现货市场价格延续下跌趋势,需求持续低迷,市场也迎来了年内最冷清的交易行情,市场商家观望情绪重,对近期行情没有信心。
消费级需求疲软不是短期波动,在整机出货的数据中,模组厂面临的“卖不动”困境,根源在于终端产品本身在萎缩,而非仅仅是渠道观望。短期市场仍有一定调整压力,尚未明确恢复前盲目囤货,保持流水,等待市场进一步释放方向。
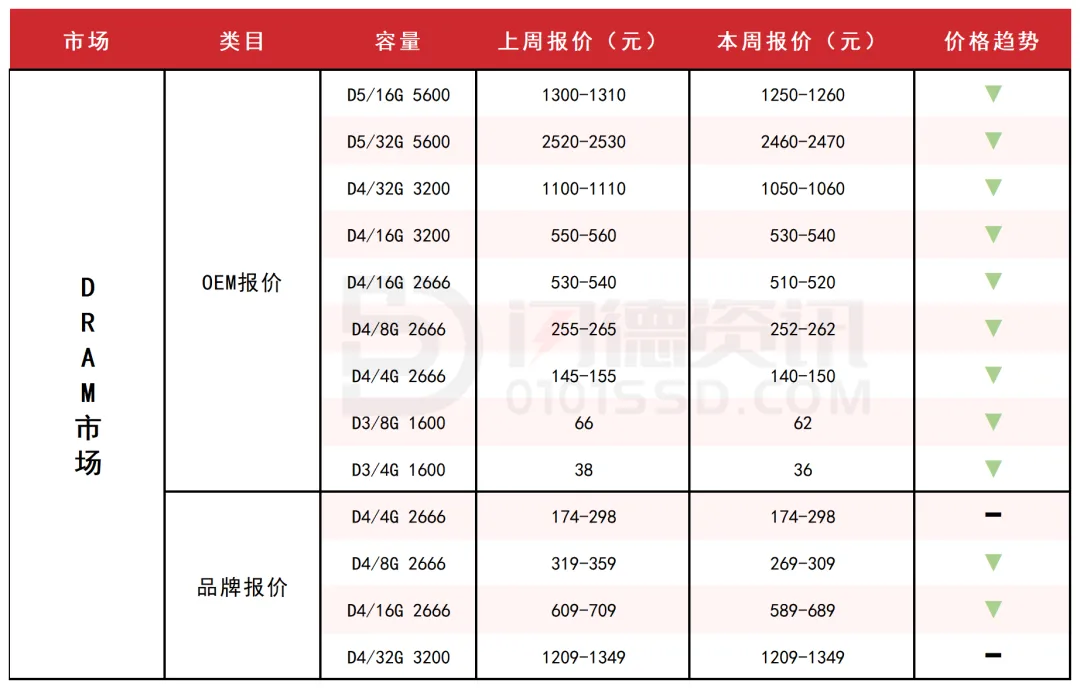
本周内存OEM市场报价,D5板块,所有容量呈下跌态势,跌幅区间在2%-4%左右;
D4板块,所有容量呈下跌态势,跌幅区间在1%-5%左右;
D3板块,所有容量呈下跌态势,跌幅区间在5%-6%左右。
Flash Wafer市场
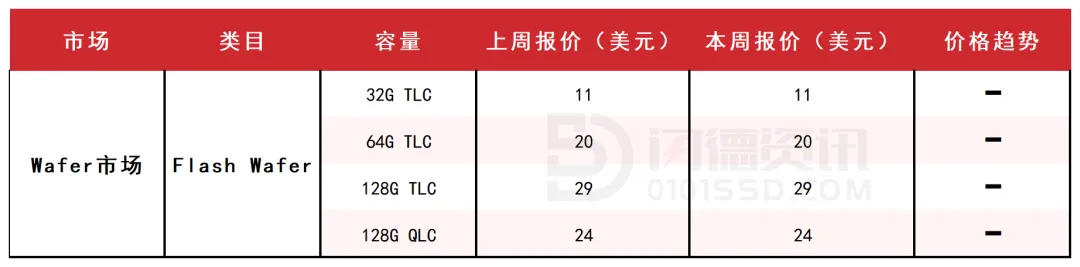
本周Flash Wafer 合约价格整体保持稳定,但现货与合约的背离在加深。部分模组厂及渠道商面临资金周转压力,持续降价抛货以加快库存去化。
与此同时,买方采购意愿明显不足,普遍采取观望策略,现货市场呈现卖方急于出货、买方等待价格进一步回落的局面,现货与合约价格之间的价差持续扩大。这一压力短期内难以缓解,后续需重点关注渠道库存消化速度及原厂供应策略调整。
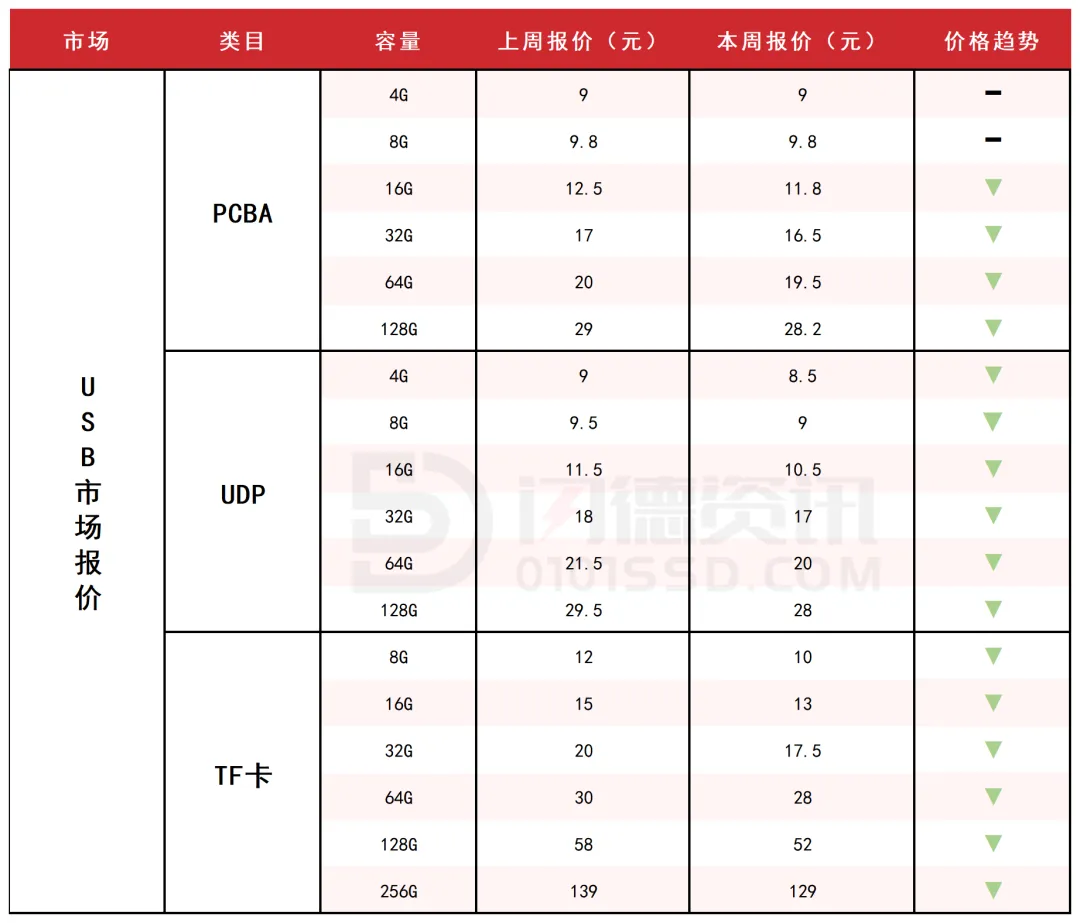
USB市场 本周USB现货市场持续下跌趋势,询盘有增多,但报价暂未稳定,通路商观望出货为主。 TF卡整体价格还是阴跌状态,通路商们拿货意愿不强,大部分都是看跌的情绪,观望流水为主。 本周PCBA大致报价,除4G-8G容量不变,其它容量呈下跌态势,跌幅区间在3%-6%左右。 本周UDP大致报价,所有容量呈下跌态势,跌幅区间在5%-9%左右。 本周TF卡市场大致报价,所有容量呈下跌态势,跌幅区间在7%-17%左右。
1.本文整理自网络,如有侵权,请联系删除。
2.所刊内容仅代表作者观点,非闪德资讯立场。










18126200184














我的评论
最新评论