据闪德资讯获悉,受益于AI服务器需求增长及DDR5持续放量,封测厂南茂营运动能正逐步转向存储与高阶应用领域。公司不仅调涨存储及驱动IC封测报价,同时扩大资本支出,预计2026、2027年资本支出占营收比重均将超过25%,提前为未来3至5年增长布局。
市场指出,目前南茂最大增长动力来自存储业务,其中DRAM表现明显优于NAND Flash,主要受益于DDR4需求维持高档,以及DDR5产品持续放量。
随着AI服务器大量采用HBM及高阶DDR5,部分原厂资源优先投入AI应用,也进一步推升一般DDR5供应压力。
面对基板、导线架及测试成本上涨,南茂近期持续与客户协商价格,存储及驱动IC封测报价均有所调整。市场认为,随着产能利用率提升、产品组合优化,以及涨价效应逐步反映,南茂后续获利结构仍有改善空间。
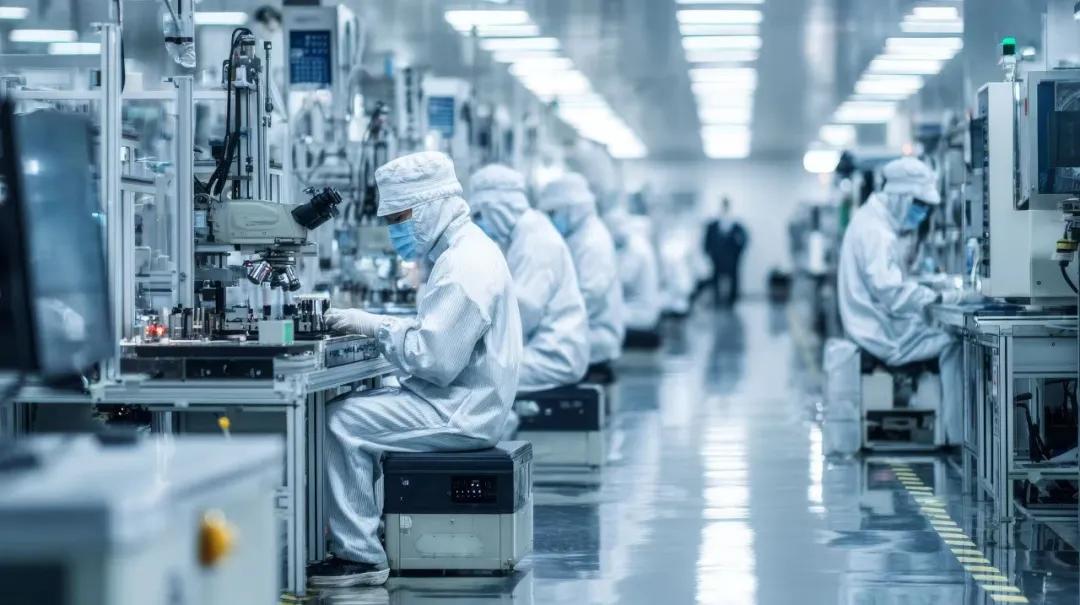
在产能布局方面,南茂正加快投资脚步,除持续扩充存储封测产能外,南科新厂也将导入存储测试产能,并优化既有厂房资源。
同时,公司持续增加晶圆凸块投资,业务范围从传统驱动IC进一步延伸至Flip Chip、RDL及硅光等高阶领域,为AI、光通讯等新应用需求提前卡位。
点击此处关注,获取最新资讯!










18126200184














我的评论
最新评论